Spis treści:

♦︎Wprowadzenie – budżet w biznesplanie♦︎
Dobry pomysł na własną firmę to dopiero początek. Zanim rozpoczniesz działalność, warto sprawdzić, ile pieniędzy potrzebujesz na start, jakie wydatki będziesz ponosić każdego miesiąca i ilu klientów musisz pozyskać, aby przedsięwzięcie było opłacalne.
Właśnie temu służy budżet w biznesplanie. Pozwala uporządkować planowane zakupy, określić źródła finansowania, obliczyć koszty prowadzenia działalności oraz przygotować prognozę przychodów.
To szczególnie ważne, jeśli zamierzasz ubiegać się o dotację z Powiatowego Urzędu Pracy (PUP). Sama lista sprzętu i wyposażenia nie pokazuje jeszcze, czy przyszła firma będzie w stanie utrzymać się na rynku.
Jak przygotować budżet w biznesplanie krok po kroku? Jak obliczyć planowane przychody, uwzględnić ZUS i ocenić rentowność działalności?
W tym poradniku znajdziesz praktyczną instrukcję, przykładowe zestawienia kosztów, prognozę finansową na 12 miesięcy oraz kalkulacje dla trzech rodzajów działalności: salonu kosmetycznego, sklepu odzieżowego i biura rachunkowego.

♦︎Czym jest budżet w biznesplanie?♦︎
Budżet w biznesplanie to uporządkowany plan finansowy przyszłego przedsiębiorstwa. Pokazuje, jakich nakładów wymaga uruchomienie działalności, skąd będą pochodziły pieniądze, jakie koszty pojawią się podczas prowadzenia firmy oraz jakie przychody przedsiębiorca zamierza osiągnąć.
Dobrze przygotowany budżet powinien odpowiedzieć na pięć podstawowych pytań:
- Ile kosztuje uruchomienie firmy? – czyli jakie zakupy i inwestycje trzeba sfinansować.
- Skąd pochodzi finansowanie? – np. środki własne, dotacja, pożyczka lub kredyt.
- Ile kosztuje prowadzenie działalności? – zarówno w zakresie kosztów stałych, jak i zmiennych.
- Ile firma może zarobić na sprzedaży? – czyli jakie przychody wynikają z planowanej liczby klientów i cen.
- Czy działalność będzie opłacalna? – oraz czy przedsiębiorcy wystarczy pieniędzy na bieżące zobowiązania.
Budżetu nie należy traktować jako zestawu liczb wpisanych wyłącznie na potrzeby wniosku o dotację. Jest on również narzędziem pomagającym podejmować decyzje biznesowe.
💡 Przykład: Jeśli planujesz uruchomienie mobilnej firmy sprzątającej, musisz uwzględnić nie tylko zakup odkurzacza ekstrakcyjnego czy innych urządzeń, ale również paliwo, środki czyszczące, ubezpieczenie, reklamę oraz liczbę zleceń potrzebną do pokrycia tych kosztów.

♦︎Dlaczego budżet w biznesplanie jest tak ważny?♦︎
Budżet ma duże znaczenie, ponieważ pozwala sprawdzić, czy pomysł na firmę jest realny nie tylko „na papierze”, ale także pod względem finansowym. Nawet bardzo ciekawy pomysł może okazać się trudny do realizacji, jeśli koszty są niedoszacowane, przychody zawyżone albo wydatki nie mają uzasadnienia.
Dla osoby oceniającej biznesplan budżet jest sygnałem, czy wnioskodawca rozumie swoją przyszłą działalność. Jeżeli koszty są konkretne, logiczne i dobrze opisane, dokument wygląda bardziej wiarygodnie. Jeśli natomiast budżet jest ogólnikowy, chaotyczny albo niespójny z resztą biznesplanu, może osłabić ocenę całego wniosku.
Budżet pomaga również samemu przedsiębiorcy. Dzięki niemu można wcześniej zauważyć, że brakuje środków na ważne wydatki, że planowana sprzedaż musi być wyższa albo że niektóre koszty warto ograniczyć na starcie.
💡Przykład:
Osoba planująca jednoosobową działalność usługową zakłada, że wystarczy jej 20 000 zł dotacji. Po przygotowaniu szczegółowego budżetu okazuje się jednak, że sam sprzęt kosztuje 16 000 zł, reklama 2 000 zł, materiały 3 000 zł, a kasa fiskalna, terminal i strona internetowa kolejne 4 000 zł. W takim przypadku trzeba albo zmienić zakres zakupów, albo poszukać dodatkowego finansowania.

♦︎Jakie elementy powinien zawierać budżet do biznesplanu?♦︎
Budżet warto podzielić na kilka części. Dzięki temu łatwiej uniknąć pominięcia ważnych pozycji i sprawdzić, czy przedstawione wyliczenia są spójne.
1. Koszty rozpoczęcia działalności
Są to wydatki związane z przygotowaniem firmy do rozpoczęcia pracy.
W zależności od rodzaju działalności mogą obejmować:
- 🛠️ maszyny, urządzenia i narzędzia;
- 🪑 meble oraz wyposażenie lokalu;
- 💻 komputer, drukarkę i oprogramowanie;
- 📦 pierwsze zatowarowanie lub zakup materiałów;
- 🌐 stworzenie strony internetowej;
- 📣 reklamę na rozpoczęcie działalności;
- 🧾 urządzenia i systemy do obsługi sprzedaży;
- 🏢 adaptację pomieszczenia, jeśli jest potrzebna i dopuszczalna w danym źródle finansowania.
Nie każda pozycja będzie kosztem kwalifikowanym w konkretnym programie dotacyjnym. Przed przygotowaniem wniosku trzeba sprawdzić odpowiedni regulamin.
2. Koszty stałe
Koszty stałe występują regularnie i w krótkim okresie zwykle nie zmieniają się bezpośrednio wraz z liczbą klientów.
Przykładowo są to czynsz, abonament telefoniczny, obsługa księgowa, podstawowa reklama, ubezpieczenie czy opłata za program komputerowy.
Nie oznacza to, że koszty te nigdy nie mogą wzrosnąć. Czynsz może zostać podniesiony, a opłaty za media mogą zmieniać się sezonowo.
3. Koszty zmienne
Koszty zmienne są powiązane z wielkością sprzedaży lub liczbą wykonanych usług.
W salonie kosmetycznym będą to m.in. preparaty i materiały jednorazowe. W sklepie odzieżowym – koszt sprzedawanych towarów, opakowań oraz prowizji od transakcji. W firmie remontowej – materiały zużywane podczas realizacji zleceń.
4. Planowane przychody
Przychody powinny wynikać z konkretnych założeń dotyczących liczby usług, liczby sprzedanych produktów, cen i możliwości obsługi klientów.
5. Prognoza wyników i przepływów pieniężnych
Na końcu trzeba ocenić, jaka kwota pozostanie po uwzględnieniu kosztów, składek i podatków oraz czy firma będzie dysponować środkami na terminowe opłacanie zobowiązań.
💡 Ważne: wynik finansowy i stan gotówki to nie zawsze to samo. Firma może wystawić fakturę, wykazać przychód, ale otrzymać zapłatę dopiero po upływie terminu płatności.

♦︎Jak przygotować budżet w biznesplanie krok po kroku?♦︎
Krok 1. Określ, co jest naprawdę potrzebne do uruchomienia firmy
Zacznij od dokładnego opisania przyszłej działalności.
Ustal, jakie usługi lub produkty zamierzasz oferować, gdzie będziesz prowadzić firmę oraz z jakiego wyposażenia skorzystasz.
Następnie sporządź listę zakupów, oddzielając wydatki niezbędne od tych, które można odłożyć na później.
💡 Przykładowo salon stylizacji paznokci może potrzebować lamp, frezarki, stanowiska do manicure, mebli, narzędzi i preparatów. Zakup dodatkowego wyposażenia do usług, których salon początkowo nie będzie oferować, powinien zostać osobno przemyślany.
Krok 2. Przygotuj kosztorys uruchomienia działalności
Posłużmy się hipotetycznym przykładem niewielkiego salonu stylizacji paznokci.
| Planowany wydatek | Kwota |
|---|---|
| Sprzęt do wykonywania usług | 12 000 zł |
| Meble i wyposażenie stanowiska | 4 500 zł |
| Wyposażenie do obsługi sprzedaży | 1 500 zł |
| Materiały na rozpoczęcie działalności | 2 500 zł |
| Strona internetowa i system rezerwacji | 2 000 zł |
| Reklama na otwarcie salonu | 1 500 zł |
| Łącznie | 24 000 zł |
Kwoty są przykładowe i nie stanowią aktualnych ofert handlowych ani potwierdzenia kwalifikowalności zakupów w PUP.
Na tym etapie warto zebrać oferty od dostawców i sprawdzić, czy planowane ceny odpowiadają rzeczywistym potrzebom.
Jeśli urząd wymaga osobnej specyfikacji wydatków, należy przenieść do niej dane w formie przewidzianej w aktualnym formularzu.
Krok 3. Wskaż źródła finansowania
Samo wyliczenie kosztu uruchomienia firmy nie wystarczy. Trzeba jeszcze wskazać, skąd będą pochodziły środki.
Przykładowy podział finansowania może wyglądać następująco:
| Źródło finansowania inwestycji | Kwota |
|---|---|
| Planowana dotacja PUP | 18 000 zł |
| Środki własne przeznaczone na zakupy | 6 000 zł |
| Razem | 24 000 zł |
Jest to jedynie model finansowania, a nie informacja o kwocie dostępnej w konkretnym naborze.
⚠️ Nie zapominaj o rezerwie finansowej.
W naszym przykładzie warto dodatkowo zaplanować 7 000 zł własnych środków na pierwsze miesiące funkcjonowania działalności.
W takim wariancie całkowite zapotrzebowanie na finansowanie wyniosłoby 31 000 zł, z czego 24 000 zł przeznaczono na uruchomienie firmy, a 7 000 zł stanowiłoby rezerwę płynnościową.
Rezerwa nie jest automatycznie wydatkiem, który można pokryć z dotacji PUP. Jej rolą jest umożliwienie bieżącego funkcjonowania przedsiębiorstwa. Powinna być też dopasowana do wysokości składek, kosztów firmy i terminów wpływu pieniędzy od klientów.
Krok 4. Oblicz miesięczne koszty działalności
Kolejnym etapem jest przygotowanie zestawienia kosztów operacyjnych.
Dla przykładowego salonu kosmetycznego przyjmijmy następujące wartości:
| Rodzaj kosztu | Miesięcznie |
|---|---|
| Czynsz za stanowisko lub niewielki lokal | 1 100 zł |
| Media | 250 zł |
| Reklama i promocja | 450 zł |
| Księgowość | 250 zł |
| Telefon i Internet | 150 zł |
| Oprogramowanie i rezerwacje | 100 zł |
| Ubezpieczenie i pozostałe opłaty | 200 zł |
| Koszty stałe razem | 2 500 zł |
Odrębnie przyjmijmy koszt materiałów zużywanych podczas wykonania jednej usługi: 25 zł.
Oznacza to, że przy 40 usługach miesięcznie koszty materiałów wyniosą:
40 usług × 25 zł = 1 000 zł
Łączne koszty operacyjne w tym miesiącu to:
2 500 zł + 1 000 zł = 3 500 zł
W tabeli celowo nie ujęto składek właściciela, podatku dochodowego, amortyzacji ani innych ewentualnych obciążeń. Uwzględnimy je odrębnie, aby nie pomylić uproszczonego wyniku operacyjnego z rzeczywistym dochodem przedsiębiorcy.
Krok 5. Oblicz planowane przychody
To jeden z najważniejszych etapów przygotowania budżetu.
Podstawowy wzór:
Przychód ze sprzedaży = liczba sprzedanych usług lub produktów × średnia cena jednostkowa
Załóżmy, że salon wykonuje 40 usług miesięcznie, a średnia cena jednej usługi wynosi 150 zł.
40 × 150 zł = 6 000 zł miesięcznego przychodu
Od tej kwoty odejmujemy koszty operacyjne:
6 000 zł − 3 500 zł = 2 500 zł
Otrzymujemy uproszczoną nadwyżkę po kosztach operacyjnych, ale przed składkami właściciela, podatkami oraz innymi nieuwzględnionymi pozycjami.
Dzięki temu od razu widać, dlaczego nie należy utożsamiać przychodu z zarobkiem przedsiębiorcy.
⚠️ Uwaga dotycząca VAT: dla przejrzystości dalszych kalkulacji wszystkie kwoty przychodów i kosztów operacyjnych traktujemy jako wartości netto w modelu przedsiębiorcy, który rozlicza VAT i może odliczyć odpowiedni podatek naliczony. Jeśli działalność korzysta ze zwolnienia z VAT, należy odpowiednio zmienić sposób liczenia i uwzględnić rzeczywiste koszty zakupów. Sposób prezentacji kwot w samym wniosku trzeba dostosować do formularza PUP.
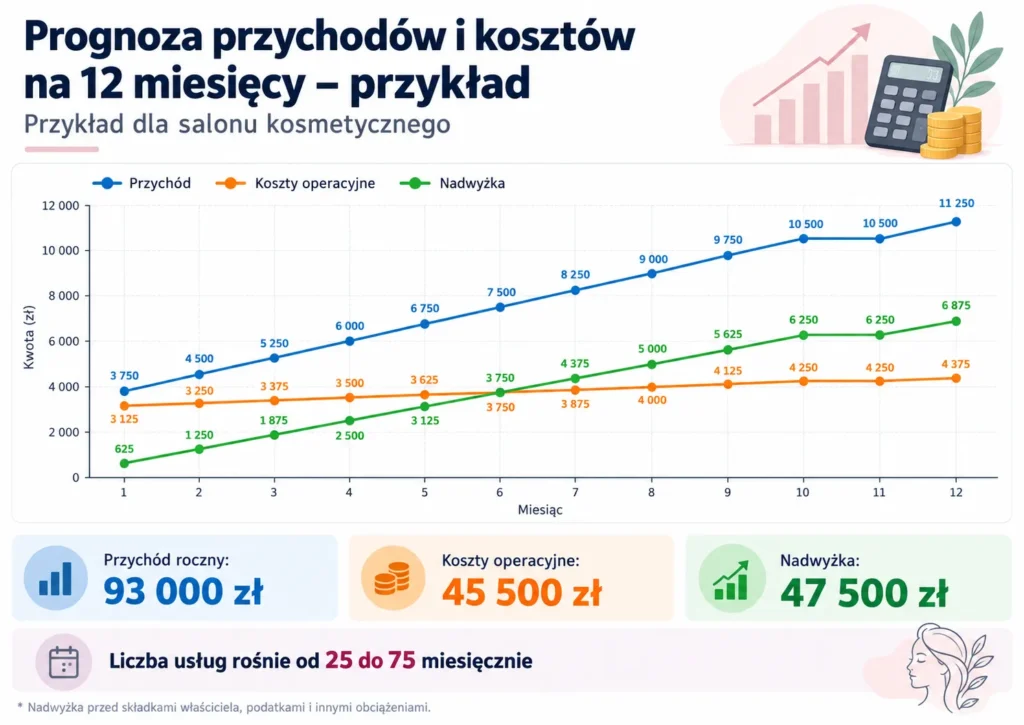
♦︎Prognoza przychodów i kosztów na 12 miesięcy – przykład♦︎
Nie zakładaj automatycznie, że nowa firma już w pierwszym miesiącu osiągnie docelowy poziom sprzedaży.
Pozyskanie klientów, promocja usług i budowanie rozpoznawalności wymagają czasu.
Przyjmijmy, że liczba usług w przykładowym salonie kosmetycznym będzie stopniowo rosła od 25 do 75 miesięcznie. Średnia cena usługi pozostanie na potrzeby kalkulacji niezmieniona i wyniesie 150 zł netto, a koszt materiałów będzie równy 25 zł na jedną usługę.
| Miesiąc | Liczba usług | Przychód | Koszty operacyjne* | Nadwyżka** |
|---|---|---|---|---|
| 1 | 25 | 3 750 zł | 3 125 zł | 625 zł |
| 2 | 30 | 4 500 zł | 3 250 zł | 1 250 zł |
| 3 | 35 | 5 250 zł | 3 375 zł | 1 875 zł |
| 4 | 40 | 6 000 zł | 3 500 zł | 2 500 zł |
| 5 | 45 | 6 750 zł | 3 625 zł | 3 125 zł |
| 6 | 50 | 7 500 zł | 3 750 zł | 3 750 zł |
| 7 | 55 | 8 250 zł | 3 875 zł | 4 375 zł |
| 8 | 60 | 9 000 zł | 4 000 zł | 5 000 zł |
| 9 | 65 | 9 750 zł | 4 125 zł | 5 625 zł |
| 10 | 70 | 10 500 zł | 4 250 zł | 6 250 zł |
| 11 | 70 | 10 500 zł | 4 250 zł | 6 250 zł |
| 12 | 75 | 11 250 zł | 4 375 zł | 6 875 zł |
| Razem | 620 | 93 000 zł | 45 500 zł | 47 500 zł |
Koszty operacyjne obejmują 2 500 zł miesięcznych kosztów stałych oraz 25 zł materiałów na każdą usługę.
*Nadwyżka jest wynikiem przed uwzględnieniem składek właściciela, podatków, amortyzacji i pozostałych nieuwzględnionych obciążeń. Nie jest to zysk netto ani kwota do prywatnej dyspozycji przedsiębiorcy.
Jak interpretować tę prognozę?
W pierwszym miesiącu salon osiąga niewielką nadwyżkę operacyjną. W kolejnych miesiącach rośnie ona wraz z liczbą klientów.
Przykład pokazuje, jak można opisać stopniowy rozwój firmy. Nie stanowi jednak gwarancji osiągnięcia przedstawionych wyników.
Aby prognoza była wiarygodna, trzeba uzasadnić przyjęty wzrost sprzedaży. Można odwołać się do lokalnej konkurencji, zainteresowania ofertą, własnego doświadczenia, planowanych działań reklamowych i realnej liczby dostępnych terminów.
Jak sprawdzić, czy prognoza jest realistyczna?
Jeżeli salon ma przyjmować 75 klientów miesięcznie, a średnia usługa wraz z przygotowaniem stanowiska trwa dwie godziny, będzie to wymagać około 150 godzin pracy związanej z obsługą tych klientów.
Trzeba dodatkowo przewidzieć czas na zakupy, sprzątanie, przygotowanie stanowiska, administrację, marketing i nieobecności klientów.
Jeśli właścicielka pracuje sama, taka prognoza może oznaczać niemal pełne wykorzystanie dostępnych godzin pracy.
Dlatego każdą prognozę sprzedaży warto porównać z rzeczywistymi możliwościami operacyjnymi firmy.

♦︎Przykład budżetu w biznesplanie dla sklepu odzieżowego♦︎
W działalności handlowej sposób obliczania przychodów jest podobny, ale znaczenie kosztu zakupu towaru jest znacznie większe.
Przyjmijmy następujące hipotetyczne założenia dla stacjonarnego outletu odzieżowego:
- liczba transakcji miesięcznie: 100;
- średnia wartość sprzedaży netto: 95 zł;
- przeciętny koszt zakupu sprzedanego towaru: 55 zł;
- dodatkowy zmienny koszt opakowań: 5 zł;
- prowizje i inne koszty transakcji: 3 zł;
- koszty stałe działalności: 2 500 zł miesięcznie.
Obliczenie miesięcznego przychodu
100 transakcji × 95 zł = 9 500 zł
Obliczenie kosztów zmiennych
100 × (55 zł + 5 zł + 3 zł) = 6 300 zł
Obliczenie nadwyżki po kosztach operacyjnych
9 500 zł − 6 300 zł − 2 500 zł = 700 zł
W tym przypadku sklep osiąga 9 500 zł miesięcznej sprzedaży, ale pozostaje jedynie 700 zł przed składkami przedsiębiorcy, podatkiem i pozostałymi nieuwzględnionymi obciążeniami.
To dobry przykład pokazujący, dlaczego wysokie przychody nie muszą oznaczać wysokiej rentowności.
W działalności handlowej trzeba dodatkowo uwzględnić zapasy magazynowe. Pieniądze wydane na zatowarowanie mogą zostać zamrożone w towarze przez kilka tygodni lub miesięcy. Koszt sprzedanego towaru i wydatek na zakup całej dostawy nie zawsze wystąpią w tym samym okresie.
📄 Przydatny punkt odniesienia: Biznesplan outletu odzieżowego – przykładowy wzór PDF do dotacji
♦︎Przykład budżetu dla biura rachunkowego – przychody abonamentowe♦︎
Biuro rachunkowe działa według innego modelu niż salon kosmetyczny czy sklep.
Podstawą przychodów mogą być regularne miesięczne opłaty za prowadzenie księgowości, obsługę rozliczeń i inne usługi.
Przyjmijmy, że firma obsługuje 15 klientów, a średni miesięczny abonament wynosi 350 zł netto.
Prognoza przychodów
15 klientów × 350 zł = 5 250 zł miesięcznie
Załóżmy również, że średni koszt dodatkowych usług lub licencji przypisany do jednego klienta wynosi 40 zł, a koszty stałe biura to 1 800 zł miesięcznie.
Prognoza kosztów
Koszty zmienne:
15 × 40 zł = 600 zł
Łączne koszty operacyjne:
1 800 zł + 600 zł = 2 400 zł
Nadwyżka operacyjna:
5 250 zł − 2 400 zł = 2 850 zł
W modelu abonamentowym przychody mogą być bardziej przewidywalne, ponieważ wynikają ze stałych umów. Nie oznacza to jednak, że są zagwarantowane.
W biznesplanie warto uwzględnić możliwość utraty klientów, nieterminowych płatności i sezonowego zwiększenia nakładu pracy.
Jak uzasadnić planowaną liczbę klientów?
Zamiast napisać: „Biuro będzie miało 15 klientów”, lepiej przedstawić sposób ich pozyskiwania.
💡 Przykładowo:
„W pierwszych miesiącach działalności planowane jest pozyskiwanie klientów poprzez lokalną promocję internetową, kontakty z nowo powstającymi firmami, polecenia oraz współpracę z przedsiębiorcami prowadzącymi działalność usługową. Prognoza zakłada stopniowy wzrost liczby obsługiwanych podmiotów, bez przyjmowania pełnego obciążenia biura bezpośrednio po jego otwarciu”.
Taki opis powinien być oczywiście poparty realnym planem marketingowym i możliwościami obsługi określonej liczby klientów.
📄 Zobacz również przykładowy biznesplan biura rachunkowego PDF, zawierający przykładowe finanse i opis działalności księgowej.
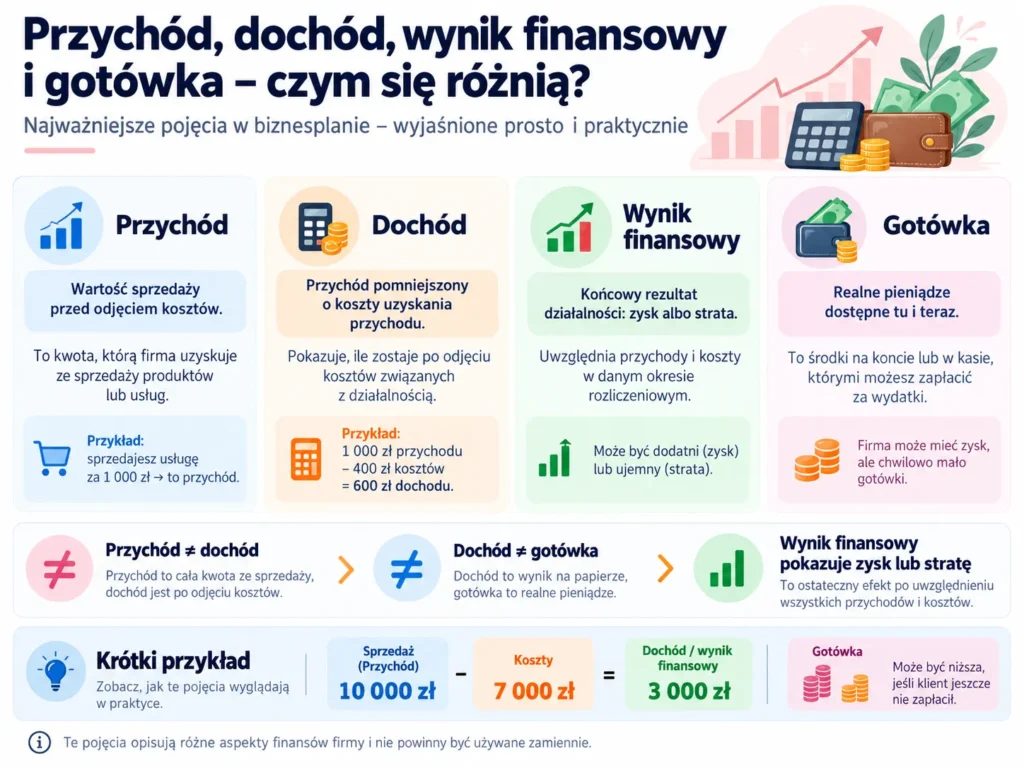
♦︎Przychód, dochód, wynik finansowy i gotówka – czym się różnią?♦︎
To jedno z najczęstszych źródeł błędów podczas przygotowywania biznesplanów.
Przychód to wartość sprzedaży ustalana zgodnie z odpowiednimi zasadami ewidencji i rozliczeń.
Koszty to wydatki i zużycie zasobów związane z prowadzeniem działalności, ujmowane zgodnie z przyjętym modelem oraz właściwymi zasadami rozliczania.
Dochód podatkowy jest ustalany według przepisów obowiązujących dla danej formy opodatkowania. Nie musi być równy prostemu wynikowi otrzymanemu w uproszczonym budżecie.
Wynik finansowy pokazuje efekt działalności po uwzględnieniu odpowiednich kategorii przychodów i kosztów.
Gotówka dostępna na rachunku zależy również od rzeczywistych wpływów i płatności, zakupów inwestycyjnych, rat kredytów, podatków oraz innych rozliczeń.
Przykład opóźnionej płatności
Firma wystawiła fakturę za wykonaną usługę na 6 000 zł netto, z terminem zapłaty wynoszącym 30 dni.
Mimo że sprzedaż została zrealizowana, pieniądze nie wpłynęły jeszcze na konto.
Jeżeli w tym czasie przedsiębiorca musi zapłacić 4 000 zł za bieżące zobowiązania, potrzebuje rezerwy finansowej.
Dlatego dobrze przygotowany biznesplan powinien uwzględniać nie tylko prognozę rentowności, ale również płynność finansową, czyli zdolność firmy do terminowego regulowania płatności.
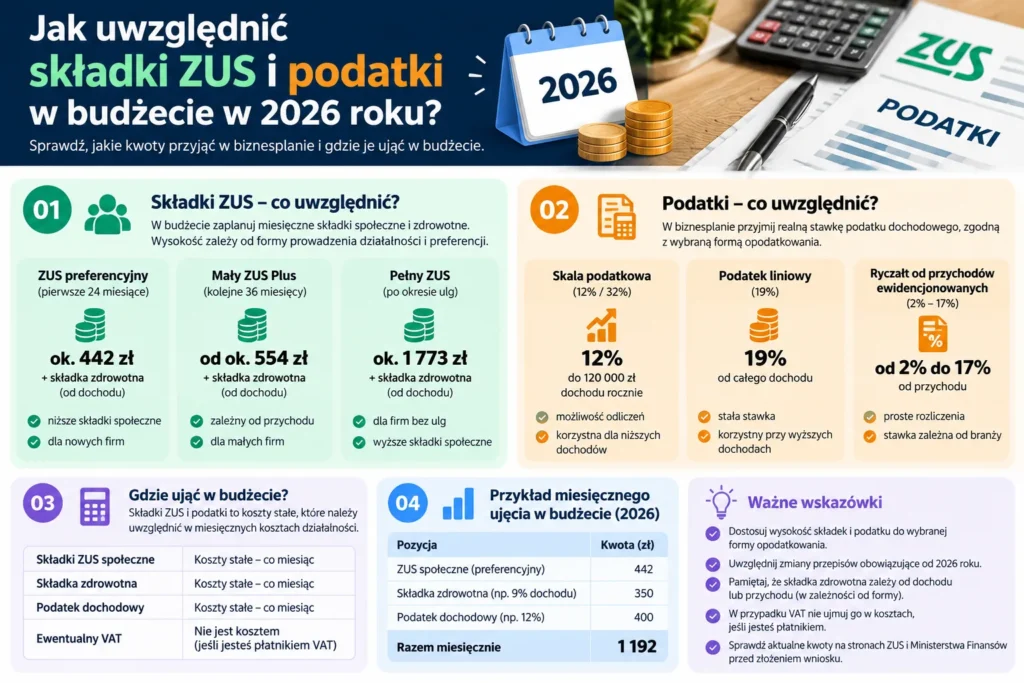
♦︎Jak uwzględnić składki ZUS i podatki w budżecie w 2026 roku?♦︎
Nie należy wpisywać jednej, przypadkowej kwoty jako miesięcznego kosztu ZUS dla każdej nowej działalności.
Wysokość składek zależy m.in. od przysługujących ulg, okresu prowadzenia działalności i formy opodatkowania.
Ulga na start
Osoba spełniająca wymagane warunki może skorzystać z ulgi na start, która przez pierwsze sześć pełnych miesięcy kalendarzowych zwalnia z obowiązkowych składek na ubezpieczenia społeczne z tytułu działalności.
Nie zwalnia jednak ze składki zdrowotnej.
Preferencyjne składki społeczne
W 2026 roku suma składek społecznych od preferencyjnej podstawy, przy założeniu wskazywanej przez ZUS stopy wypadkowej 1,67% i opłacania dobrowolnej składki chorobowej, wynosi 456,18 zł miesięcznie.
Bez dobrowolnej składki chorobowej suma wynosi 420,86 zł.
Do kwot tych trzeba doliczyć składkę zdrowotną, której wysokość zależy od zasad rozliczania przedsiębiorcy.
Składka zdrowotna
W 2026 roku minimalna miesięczna składka zdrowotna dla przedsiębiorcy rozliczającego się według skali podatkowej lub podatkiem liniowym, w roku składkowym od lutego 2026 do stycznia 2027, wynosi 432,54 zł.
Faktyczna składka może być wyższa, a zasady dla ryczałtu są inne.
Aktualne informacje warto sprawdzać na oficjalnej stronie ZUS i w kalkulatorze składki zdrowotnej ZUS.
⚠️ Ważne: w biznesplanie trzeba również uwzględnić sposób opodatkowania i zasady rozliczania VAT. Nie należy automatycznie odejmować wszystkich składek od przychodu w identyczny sposób dla każdej formy opodatkowania.
Kwoty ZUS aktualizują się w czasie. Jeśli biznesplan dotyczy działalności rozpoczynanej w kolejnym roku, należy przygotować prognozę z odpowiednimi założeniami dotyczącymi przyszłych obciążeń.
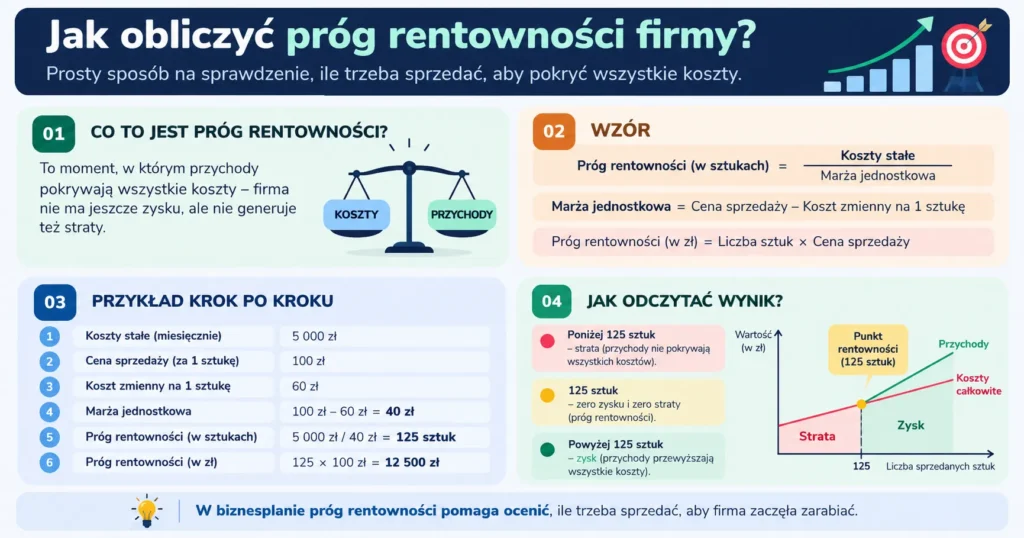
♦︎Jak obliczyć próg rentowności firmy?♦︎
Próg rentowności pozwala określić, ile usług lub produktów trzeba sprzedać, aby przychody pokryły analizowane koszty działalności.
Przy uproszczonym modelu z jedną usługą można zastosować następujący wzór:
Liczba usług na progu rentowności = koszty stałe ÷ (cena usługi − koszt zmienny jednej usługi)
Wróćmy do przykładu salonu kosmetycznego:
- cena jednej usługi: 150 zł;
- koszt materiałów na usługę: 25 zł;
- koszty stałe: 2 500 zł.
Marża pokrycia na jednej usłudze:
150 zł − 25 zł = 125 zł
Próg rentowności:
2 500 zł ÷ 125 zł = 20 usług miesięcznie
Oznacza to, że przy tych założeniach wykonanie 20 usług pozwoli pokryć przedstawione koszty operacyjne.
Nie jest to jednak próg zapewniający przedsiębiorcy pełne utrzymanie, ponieważ w przykładzie nie uwzględniliśmy jeszcze składek właściciela, podatku ani wynagrodzenia za jego pracę.
Dlatego przy ocenie rzeczywistej opłacalności trzeba obliczyć również liczbę usług potrzebną do osiągnięcia oczekiwanego dochodu do dyspozycji.
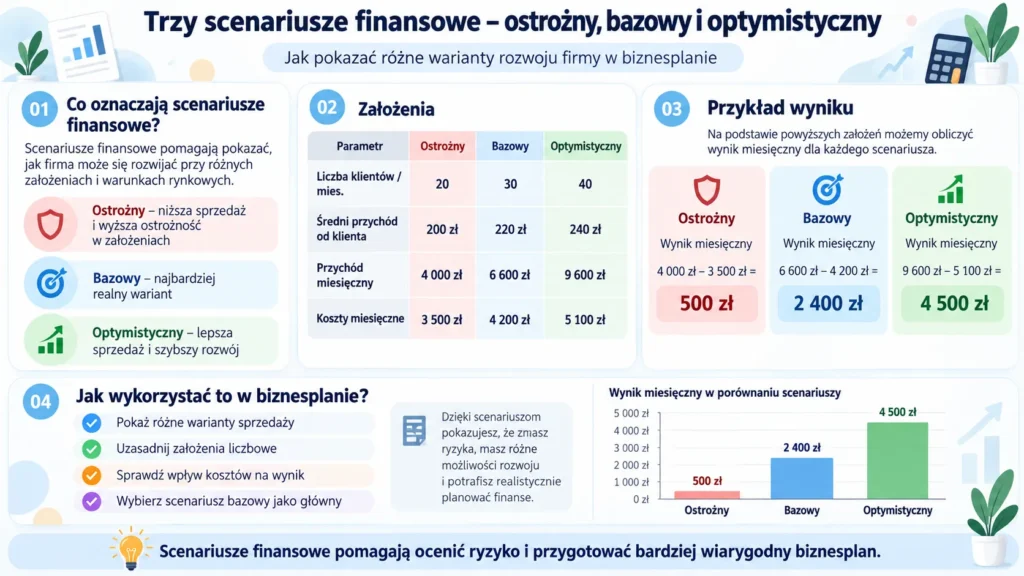
♦︎Trzy scenariusze finansowe – ostrożny, bazowy i optymistyczny♦︎
Warto sprawdzić, jak budżet zmieni się przy różnym poziomie sprzedaży.
Załóżmy, że salon kosmetyczny może wykonać 30, 50 albo 70 usług miesięcznie.
| Scenariusz | Usługi | Przychód | Koszty operacyjne | Nadwyżka* |
|---|---|---|---|---|
| Ostrożny | 30 | 4 500 zł | 3 250 zł | 1 250 zł |
| Bazowy | 50 | 7 500 zł | 3 750 zł | 3 750 zł |
| Optymistyczny | 70 | 10 500 zł | 4 250 zł | 6 250 zł |
Przed składkami właściciela, podatkami i innymi nieuwzględnionymi obciążeniami.
Scenariusz ostrożny pozwala sprawdzić, co stanie się w razie wolniejszego pozyskiwania klientów. Bazowy powinien odzwierciedlać najbardziej uzasadnione założenia, a optymistyczny pokazywać możliwe rezultaty przy korzystniejszych warunkach rynkowych.
Nie chodzi o przedstawienie jak najwyższych przychodów. Najważniejsze, aby prognoza była możliwa do wyjaśnienia i obrony.

♦︎Budżet w biznesplanie do urzędu pracy – na co zwrócić uwagę?♦︎
Jeżeli biznesplan powstaje na potrzeby dofinansowania z PUP, trzeba uwzględnić wymagania konkretnego urzędu i naboru.
Nie istnieje jeden identyczny układ części finansowej obowiązujący we wszystkich urzędach pracy.
Przykładowo formularz PUP w Strzelinie na 2026 r. przewiduje przedstawienie planowanych przychodów w pierwszych 12 miesiącach, uzasadnienie przyjętych założeń, miesięczne zestawienie kosztów oraz informacje o źródłach finansowania.
W innych urzędach układ dokumentacji może być odmienny.
Aktualne dokumenty należy zawsze pobierać ze strony właściwego PUP. Przykładowy formularz PUP Strzelin na 2026 r. pokazuje jeden ze sposobów prezentowania prognoz finansowych.
Jak uzasadnić przyjęte kwoty?
Uzasadnienie powinno wynikać z analizy rynku, planowanych działań sprzedażowych i możliwości wykonywania usług.
❌ Zbyt ogólny opis:
„Firma będzie osiągała przychód 10 000 zł miesięcznie, ponieważ usługi cieszą się dużym zainteresowaniem”.
✅ Lepszy opis:
„Prognozę przychodów sporządzono na podstawie planowanej liczby usług i ich średnich cen. W pierwszych miesiącach założono mniejszą liczbę klientów, uwzględniając czas potrzebny na uruchomienie promocji i budowanie bazy odbiorców. W kolejnych miesiącach przewidziano stopniowy wzrost sprzedaży, z uwzględnieniem dostępnego czasu pracy i możliwości organizacyjnych firmy”.
Takie wyjaśnienie będzie jeszcze bardziej wiarygodne, jeśli zostanie uzupełnione o rzeczywiste informacje dotyczące lokalnego rynku, konkurencji, zainteresowania ofertą i działań przygotowawczych.
Jeśli potrzebujesz pomocy z samym kosztorysem zakupów, przeczytaj również poradnik: Jak uzasadnić zakup sprzętu z dotacji PUP? Przykłady dla 5 branż.

♦︎Najczęstsze błędy przy przygotowywaniu budżetu w biznesplanie♦︎
1. Zbyt optymistyczna prognoza sprzedaży
Nowa firma nie zawsze od początku działa z pełnym obłożeniem. Liczbę klientów należy dopasować do realnego popytu, skuteczności promocji i możliwości organizacyjnych.
2. Pomijanie kosztów ZUS i podatków
Przedsiębiorca oblicza przychody i podstawowe wydatki, ale zapomina o swoich obciążeniach publicznoprawnych.
3. Mylenie przychodu z dochodem
Sprzedaż na poziomie 10 000 zł nie oznacza, że przedsiębiorcy pozostanie 10 000 zł.
4. Brak rezerwy finansowej
Budżet może przewidywać środki na sprzęt, ale nie zawierać pieniędzy na utrzymanie działalności w pierwszych tygodniach.
5. Nieprawidłowe założenia dotyczące VAT
W zestawieniach mieszane są kwoty netto i brutto albo pomijane są konsekwencje odliczania VAT.
6. Pomijanie kosztów zakupu towaru i materiałów
Dotyczy to szczególnie handlu i usług, w których każda sprzedaż powoduje dodatkowe wydatki.
7. Brak zgodności pomiędzy kosztorysem a opisem działalności
W części opisowej przedsiębiorca wskazuje określone usługi, ale planuje sprzęt i wydatki niezwiązane z ofertą.
8. Brak sprawdzenia płynności finansowej
Firma może uzyskiwać przychody, a mimo to mieć problem z terminowym płaceniem rachunków.
9. Nieuwzględnianie sezonowości
Sprzedaż może zależeć od pory roku, świąt, wakacji, pogody albo cyklicznych potrzeb klientów.
10. Kopiowanie gotowych kwot z innych biznesplanów
Przykładowy biznesplan może pomóc w przygotowaniu własnych obliczeń, ale nie zastępuje analizy rzeczywistych kosztów, cen i warunków działalności.

♦︎Podsumowanie – jak przygotować realistyczny budżet w biznesplanie?♦︎
Dobrze przygotowany budżet w biznesplanie nie polega na wykazaniu jak najwyższych przychodów, lecz na przedstawieniu spójnych i wiarygodnych założeń finansowych.
Najpierw należy obliczyć koszty rozpoczęcia działalności i wskazać źródła finansowania. Następnie trzeba przygotować zestawienie kosztów stałych i zmiennych oraz prognozę sprzedaży opartą na realnej liczbie klientów, cenach i możliwościach firmy.
W kolejnym etapie warto sprawdzić rentowność przedsięwzięcia, wysokość składek i podatków, a także zapotrzebowanie na gotówkę.
Przykłady salonu kosmetycznego, sklepu odzieżowego i biura rachunkowego pokazują, że każda działalność wymaga nieco innego sposobu kalkulacji.
Właśnie dlatego nie należy bezrefleksyjnie kopiować wyliczeń z gotowych dokumentów.
Przemyślany budżet ułatwia przygotowanie biznesplanu, ale przede wszystkim pomaga ocenić, czy planowana działalność ma realne podstawy finansowe.

♦︎FAQ – najczęstsze pytania♦︎
1. Czy budżet w biznesplanie jest obowiązkowy?
Zależy to od celu przygotowania dokumentu i wymagań instytucji. W przypadku wniosków o dofinansowanie część finansowa jest zazwyczaj bardzo ważna, lecz jej zakres i format określają właściwe formularze i zasady naboru.
2. Jak obliczyć przychody w biznesplanie?
Najprostszy sposób polega na pomnożeniu prognozowanej liczby usług lub sprzedanych produktów przez ich średnią cenę jednostkową. W przypadku większej liczby usług należy przygotować obliczenia osobno dla każdej kategorii, a następnie je zsumować.
3. Na ile miesięcy przygotować prognozę finansową?
Horyzont prognozy zależy od wymagań instytucji. Część formularzy PUP wymaga prognozy na pierwszych 12 miesięcy. Przy biznesplanach przygotowywanych do kredytu lub dla inwestora potrzebne mogą być dłuższe prognozy.
4. Czy można wpisać takie same przychody we wszystkich miesiącach?
Można, jeśli wynika to z racjonalnych i uzasadnionych założeń. W przypadku nowej firmy często bardziej wiarygodna jest prognoza uwzględniająca okres rozruchu oraz stopniowy wzrost liczby klientów.
5. Co zrobić, jeśli firma nie ma jeszcze klientów?
Prognozę należy oprzeć na realnych danych dotyczących popytu, cen konkurencji, wielkości rynku, planowanej promocji oraz zdolności do realizowania usług. Nie należy przedstawiać potencjalnych klientów jako osób, które już podpisały umowy.
6. Czy dotację z PUP wpisuje się do miesięcznych przychodów ze sprzedaży?
Co do zasady nie należy traktować jednorazowego dofinansowania jako zwykłego, powtarzalnego przychodu ze sprzedaży usług lub produktów. Trzeba je wykazać w odpowiedniej części dotyczącej źródeł finansowania, a jego ujęcie księgowe i podatkowe ustalić zgodnie z obowiązującymi zasadami.
7. Czy w budżecie podawać kwoty netto czy brutto?
Należy stosować zasady przyjęte w formularzu instytucji oraz odpowiednio uwzględnić status VAT i możliwość odliczenia podatku. Ważne, aby obliczenia były spójne, a kwoty właściwie opisane.
8. Czy przykładowy biznesplan PDF może pomóc w przygotowaniu budżetu?
Tak. Przykładowy biznesplan pozwala zobaczyć sposób prezentowania kosztów początkowych, prognozy przychodów, analizy opłacalności i źródeł finansowania. Kwoty i założenia należy jednak dostosować do własnej działalności.
*****
📄 Przygotowujesz biznesplan do dotacji? Skorzystaj z gotowych przykładów!
Masz pomysł na własną firmę, ale nie wiesz, jak przygotować część finansową? Zastanawiasz się, jakie koszty uwzględnić, jak policzyć przychody i jak przedstawić opłacalność przedsięwzięcia?
Nie musisz zaczynać od pustej kartki.
W sklepie Fachowa Porada znajdziesz przykładowe biznesplany PDF dla różnych branż. Publikacje zawierają m.in. przykładowe kalkulacje finansowe, opis planowanej działalności, analizę rynku i strategie marketingowe.
👉 Sprawdź przykładowe wzory biznesplanów PDF
Potrzebujesz indywidualnie opracowanego dokumentu z prognozą finansową dopasowaną do Twojej działalności?
✍️ Skorzystaj z pomocy w napisaniu biznesplanu
Fachowa Porada – wspieramy przedsiębiorców w przygotowywaniu biznesplanów i dokumentacji biznesowej od 2011 roku.
Uwaga: przykładowe biznesplany PDF to materiały pomocnicze, a nie aktualne formularze dotacyjne. Dane finansowe i wymagania urzędów należy dostosować do własnego przedsięwzięcia oraz aktualnego naboru.